Меховые наручники в меню?
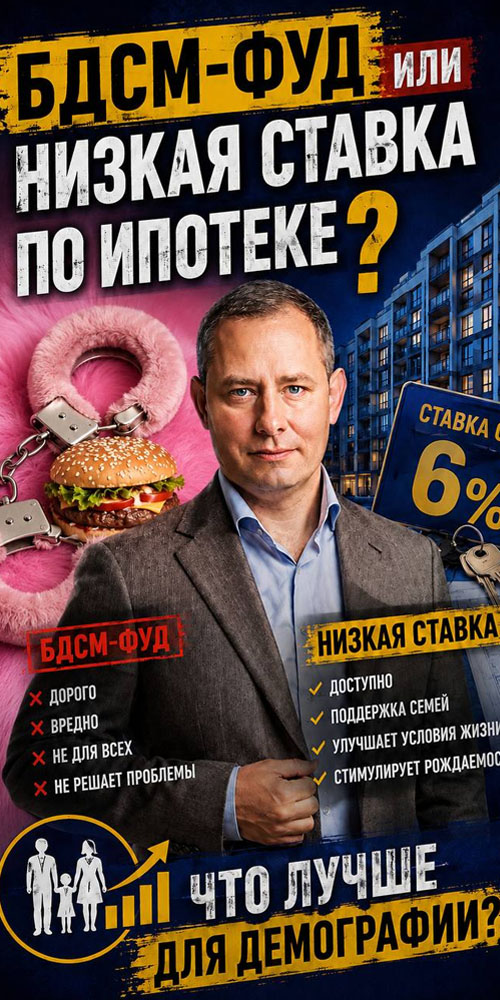
Крупная сеть фаст‑фуда готовит запуск самого провокационного мерча сезона. Для роста демографии или просто ради виральности — вопрос открытый. Но если цель действительно в демографии, то «удовлетворять» стоит не любопытство, а базовые потребности молодых семей. Например, сохранить доступ к семейной ипотеке — а уже после 1 октября 2026 года она заметно меняется.
Что изменится:
📌 Льготный срок ограничат 15 годами. Дальше — рыночная ставка: ключевая +2 п.п. для квартир и +2,5 п.п. для ИЖС (при ключевой 7,5–8% это 9,5–10% после 15-го года);
📌 Дифференциация ставок по количеству детей и регионам. В Москве, Санкт‑Петербурге, Московской и Ленинградской областях: 12% для семьи с одним ребёнком, 10% — с двумя, 8% — с тремя, 6% — с четырьмя, 4% — с пятью и более. В остальных регионах все ставки на 2 п.п. ниже;
📌 Новые лимиты. В столичных регионах: 12/15/18 млн ₽ (1/2/3+ детей). В остальных: 6/8/10 млн ₽.
На что обратить внимание:
➖ Ставка 6% сохранится только при 50% первоначального взноса;
➖ На регистрацию в купленном жилье дадут 271 день: не успеете — получите «ключевая +3–3,5 п.п.»;
➖ Оба родителя обязаны быть со заёмщиками;
➖ С 1 июля снижается компенсация банкам (надбавка к ключевой — 2–2,5 п.п. вместо 3,5 п.п.), из‑за чего отбор заемщиков станет жестче.
Что это значит для семей:
❌ Сокращение льготного периода с 26–30 до 15 лет увеличит платёж примерно на треть;
❌ Для семей с одним ребенком из‑за новых ставок платеж может почти удвоиться;
❌ До 3 млн семей рискуют потерять доступ к льготной ипотеке. Программа остается, но становится менее доступной.